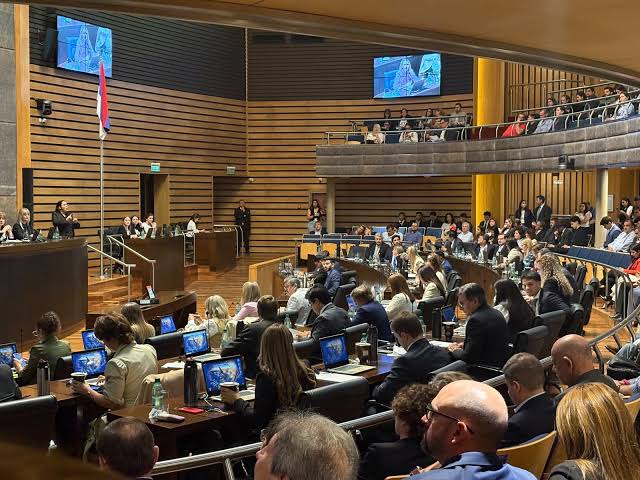
Misiones modificó la Ley Orgánica del Tribunal de Cuentas para extender su fiscalización a 16 sociedades y estructuras empresariales vinculadas con el Estado provincial. La reforma, impulsada por Hugo Passalacqua y aprobada por unanimidad en la Cámara de Representantes, entrará en vigencia el 1° de enero de 2027. El cambio incorpora al sistema formal de control organizaciones que administran recursos públicos mediante formatos jurídicos diferentes de la administración central.
El alcance incluye sociedades del Estado, sociedades anónimas con participación estatal mayoritaria, empresas de economía mixta y entidades en las que la Provincia posea la mayoría del capital o capacidad decisoria. La definición es relevante porque evita que la forma societaria funcione como una zona de menor control. El criterio ya no será solamente la naturaleza jurídica de la organización, sino el origen público de los recursos y el poder efectivo del Estado.
Entre las entidades mencionadas figuran Energía de Misiones, Aguas Misioneras, Marandú Comunicaciones, Biofábrica, MisioPharma, la Sociedad del Conocimiento, Silicon Misiones, el Fondo de Crédito Misiones, Multimedios SAPEM y el IPLyC. Se trata de organizaciones que intervienen en energía, agua, conectividad, innovación, financiamiento, medios y juegos, áreas con presupuestos, contrataciones y decisiones de alto impacto económico.
El Tribunal de Cuentas ya controla los municipios y los tres poderes provinciales. La nueva ley amplía esa responsabilidad y agrega una obligación política: informar anualmente a la Cámara de Representantes los resultados de la fiscalización. Ese reporte puede fortalecer el control legislativo si incluye hallazgos, recomendaciones, incumplimientos, respuestas de las empresas y estado de corrección de cada observación.
La reglamentación se encuentra en elaboración y el organismo prepara a sus equipos profesionales para asumir las nuevas tareas. El desafío no es menor: auditar empresas requiere capacidades contables, financieras, tecnológicas, contractuales y sectoriales distintas de las utilizadas en una dependencia administrativa. La eficacia dependerá de recursos, independencia técnica, acceso completo a la información y plazos realistas para revisar operaciones complejas.
La reforma fue presentada como una ruptura con etapas de opacidad y falta de respuestas a pedidos de información. Esa intención política es relevante, pero la aprobación legal no garantiza por sí sola transparencia efectiva. El control produce valor cuando los informes son oportunos, comprensibles, públicos en la medida permitida y seguidos por acciones correctivas o sanciones cuando corresponda.
También será necesario definir la relación entre el Tribunal de Cuentas, los directorios de las empresas, la Fiscalía de Estado y la Legislatura. Una supervisión sólida debe evitar tanto la interferencia política en decisiones técnicas como la duplicación de trámites que paralice la gestión. Los controles pueden realizarse sobre legalidad, resultados, compras, endeudamiento, transferencias, remuneraciones y cumplimiento de objetivos públicos.
El próximo paso será completar la reglamentación antes del 1° de enero, identificar las 16 entidades alcanzadas y establecer un calendario de auditorías. Para medir el cambio de época no bastará con contar organismos incorporados: habrá que observar cuántos informes se producen, qué irregularidades se corrigen, cuánto dinero se recupera o protege y si la ciudadanía puede conocer de manera clara cómo se administran los recursos públicos empresariales.