La crise croissante de l'endettement qui touche les familles, déjà abordée dans différents projets législatifs, déclenche aussi des décisions dans les banques publiques. Le cas pampeano.
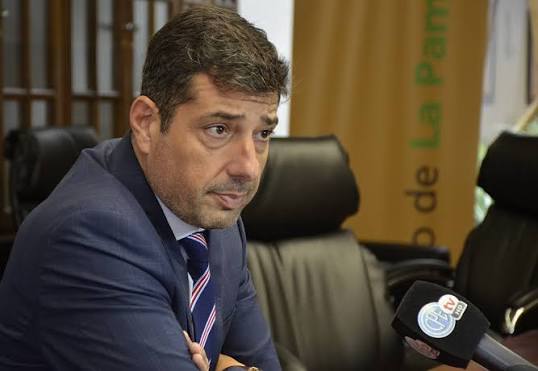
À la Bapro, qui propose un refinancement aux employés publics provinciaux et municipaux qui y perçoivent leurs salaires, et à la Banco Ciudad. qui a établi une ligne de crédit pour couvrir des dettes de charges, s'ajoute désormais la Banco de La Pampa.
Selon son titulaire, Alexis Iviglia, l'entité a déjà refinancé plus d'un milliard de dettes de cartes de crédit et la ligne reste ouverte. Iviglia comme le secrétaire au Travail de la province, Marcelo Pedehontaa, se consacrent à présenter la proposition à différentes entités syndicales et patronales, afin que leurs membres puissent accéder au bénéfice.
« Dans le cas des cartes de crédit, la Banque maintient un taux de financement de 49 % TNA pour les soldes impayés, un pourcentage sensiblement inférieur à la moyenne enregistrée par le système financier, où les taux des banques publiques atteignent 86 % et ceux des banques privées 81 %, avec des maximums allant jusqu'à 150 », ont-ils informé par un communiqué ».
« Pour ceux qui choisissent de régulariser leur situation au moyen d'un plan de refinancement, l'entité dispose de deux alternatives pour refinancer des soldes irréguliers : l'une allant jusqu'à 36 mois, avec un Taux Nominal Annuel (TNA) fixe de 40 %, et l'autre jusqu'à 72 mois, avec un TNA fixe de 48 %. Dans les deux cas, il n'existe pas de limite de montant et aucun apport initial n'est exigé pour accéder à l'opération. Ces taux sont également inférieurs aux options qu'offre habituellement le marché financier », ajoute le texte.
L'initiative de la banque publique pampeana, ajoutée aux exemples précédents, met en évidence une réalité inconfortable pour le gouvernement national, qui tente de la présenter comme le retour du crédit ou la croissance de la consommation.
Avec des salaires gelés, des services publics et des aliments en hausse, le recours à la carte pour financer des dépenses courantes, loin d'être une mauvaise décision ou un phénomène marginal. est une tactique de survie de millions d'Argentins, face à la réalité de leurs salaires déprimés.
*Les indépendants, plus compliqués*
Leonardo Ferrucci est CEO de Waya, une plateforme qu'il définit comme « un écosystème de ressources pour entrepreneurs », qui inclut un portefeuille et un conseiller comptable virtuel pour monotributistas, entre autres services.
Waya est forte dans le conurbano, dans des foires traditionnelles comme La Salada, et dans les provinces du NOA. Elle travaille maintenant à son expansion vers la Bolivie et le Paraguay, dans le cadre d'un accord avec le Parlasur, afin de réduire l'informalité, à travers l'Organisation latino-américaine des travailleurs indépendants (OLTI).
« Souvent, on déforme le concept d'inclusion financière ou on veut faire passer cette situation pour un boom du crédit, alors que la véritable inclusion financière ne consiste pas à donner un prêt cher à une personne. Elle consiste à lui donner des outils pour progresser sans rester piégée par l'endettement », illustre-t-il.
En même temps, il alerte que le problème est plus grand pour les indépendants que pour les salariés, parce que le blocage d'un compte ou un autre type de sanction peut les laisser temporairement sans activité. « Alors que la Banque centrale encourage la bancarisation, des milliers de personnes subissent des fermetures de comptes, des blocages préventifs ou des restrictions opérationnelles sans recevoir d'explications claires. Chaque compte fermé représente une personne de moins dans le système formel »
Selon son diagnostic, de nombreuses lignes de crédit présentent des Coûts Financiers Totaux (CFT) supérieurs à 150 % et même à 200 % par an, tandis que de nombreuses familles consacrent entre 40 % et 60 % de leurs revenus au paiement de prêts et d'obligations financières.
En outre, il avertit qu'actuellement 43 % des personnes se trouvent dans les catégories de crédit 3, 4 et 5, une situation qui rend difficile l'accès à de nouveaux financements et compromet la durabilité économique de millions de foyers.